シンガポールに住んでいる日本人の皆さん、医療保険には加入していますか?
シンガポールは医療水準が高い一方で、医療費も高額になりやすい国です。特に外国人の場合、日本のような公的医療保険を前提にすることができないため、万が一の病気やケガに備えておくことが大切です。
今回は、私自身も家族で契約しているFWD International Healthという医療保険について、実際の申込画面を使いながら、具体的な申込み方法を解説します。
20-30分程度で申込み完了できます!
どの保険を選ぶべきか?
シンガポールで働いている方の多くは、勤務先が提供する医療保険に加入していると思います。
ただし、会社の保険だけで十分とは限りません。
会社の医療保険には補償限度額が設定されていることが多く、大きな病気や交通事故などで高額な入院・手術費用が発生した場合、全額をカバーできない可能性があります。
そのため、シンガポールでは、勤務先の医療保険に加えて個人でも民間保険に加入し、不足する保障を補うという方法があります。
私も勤務先の保険内容を確認したところ、万が一、数千万円規模の医療費が発生した場合には、十分にカバーできないリスクがあると分かりました。
そこで、「International Health Insurance」を個人で購入しました。
私が重視したのは、病気や交通事故などで高額な医療費が発生した場合に備えることです。
このようなリスクに対応できる保険の一つが、International Health Insurance(国際医療保険)です。
国際医療保険はFWD以外の保険会社でも販売されていますが、私は複数の選択肢の中から、オンラインで手軽に申し込めるFWD International Healthを選びました。
まずは勤務先の医療保険を確認し、足りない保障を個人の保険で補うことをおすすめします。
FWD International Healthの申込み方法
それでは、実際の申込画面を使いながら説明していきます。
まず、以下のリンクからFWDの公式サイトにアクセスしてください。
上記、紹介リンクから申し込むと、紹介割引を受けられます!
STEP 1:International Healthを選ぶ
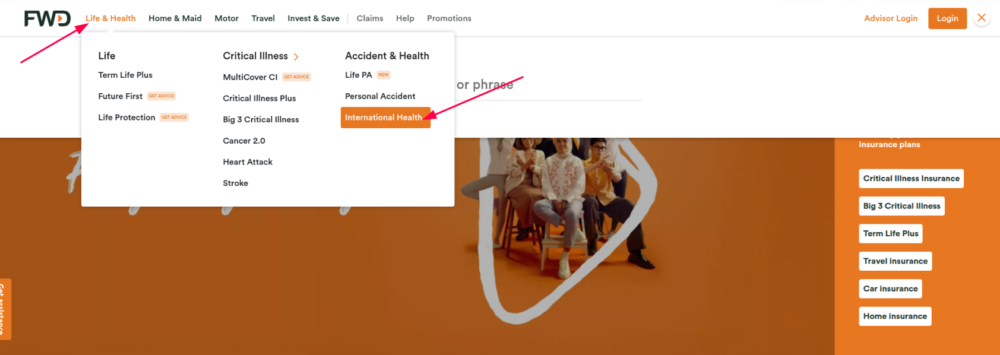
まず、FWDのトップページ上部にある「Life & Health」にカーソルを合わせます。
メニューが表示されるので、「Accident & Health」のカテゴリーにある International Health をクリックしてください。
STEP 2:「Get a quote」をクリックする
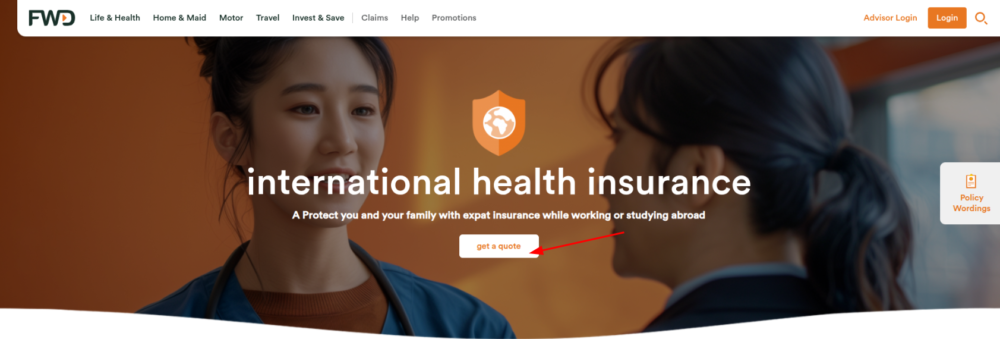
International Healthのページを開くと、商品の紹介画面が表示されます。
画面中央にある 「get a quote 」 をクリックしてください。
STEP 3:保険の対象者と補償地域を選ぶ
次に、保険に加入する人と、保険でカバーしたい地域を選びます。
① 保険に加入する人を選ぶ
まず、「I want an annual international health insurance for」という欄で、誰が保険に加入するのかを選択します。
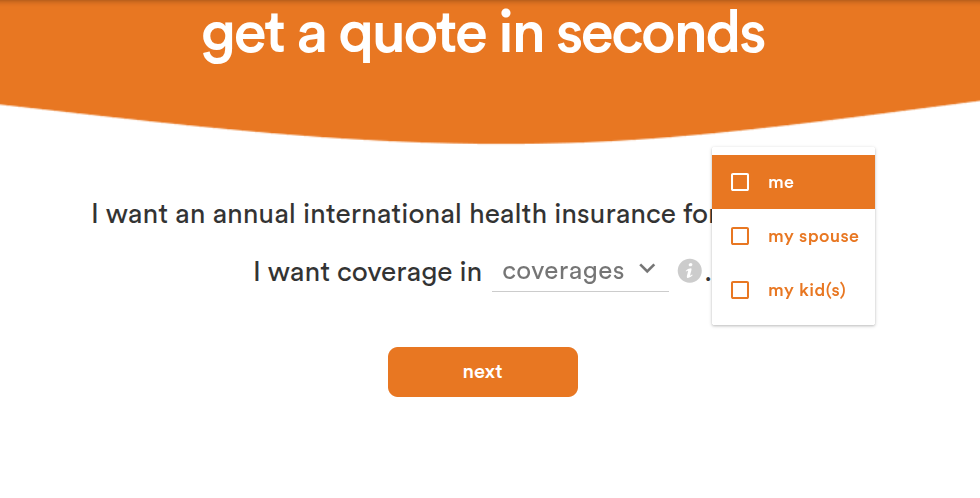
選択肢は次のとおりです。
- me:自分
- my spouse:配偶者
- my kid(s):子ども
家族全員分、申し込むなら、3つともクリックします。
次の画面では、保険対象者の性別・生年月日を入力します。
保険料は加入者の年齢や人数などによって変わるため、正確に入力しましょう。
② Coverage(補償地域)を選ぶ
次に、「I want coverage in」の欄で補償地域を選択します。
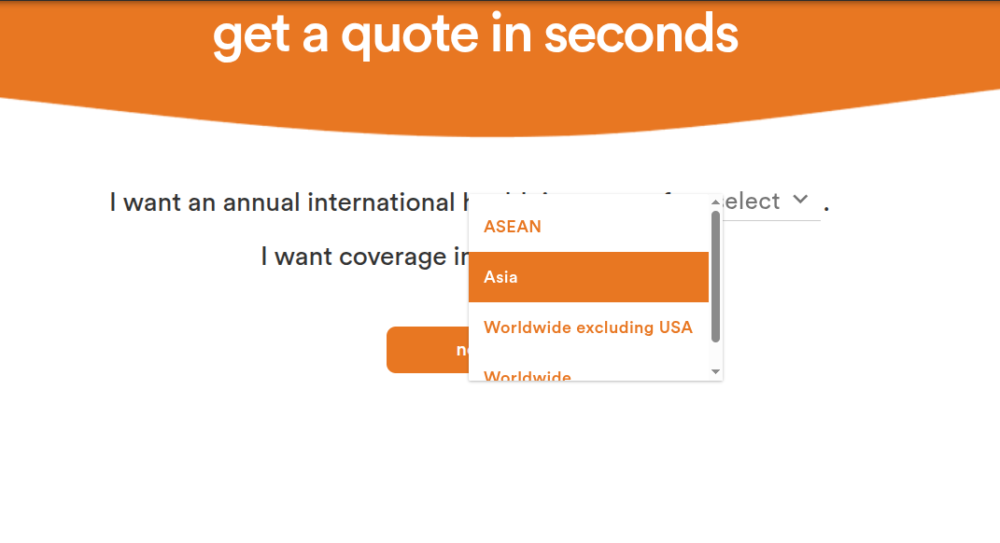
ここは少し重要なので、詳しく説明します。
Coverageとは、保険の補償範囲のことです。
今回の画面では、医療費を補償してもらう地域を意味しています。
FWDでは4つの補償地域を選べます。
| Coverage | 補償対象地域 |
|---|---|
| ASEAN | シンガポール、マレーシア、タイなどASEAN諸国 |
| Asia | ASEANに加え、日本、韓国、オーストラリアなど |
| Worldwide excluding USA | 米国を除く世界各国(制裁対象国などの除外あり) |
| Worldwide | 世界各国(契約上の除外あり) |
補償対象となる国や地域はFWDの契約条件に従います。例えば、Asiaには日本が含まれますが、中国本土・香港・マカオは含まれていません。
どのCoverageを選べばよい?
これは、普段の生活だけでなく、海外で医療を受ける可能性も考えて決めるのがおすすめです。
私の場合は、ASEAN を選択しました。
補償地域が広くなるほど保険料も高くなるため、最も保険料の安いASEANにしています。
ASEANを選べば、普段生活しているシンガポールでの医療費は補償対象となります。
一方、日本への一時帰国やASEAN以外の国へ旅行する際は補償対象外となるため、必要に応じて別途海外旅行保険に加入する予定です。
私としては、日常生活での大きな医療費リスクに備えつつ、保険料をできるだけ抑えるという考え方です。
STEP 4:「Next」をクリックする
家族構成、生年月日、補償地域の入力が完了したら、画面下の 「next」 をクリックします。
STEP 5:プロモーションコードを確認する
次に、プロモーションコードの入力画面が表示されます。
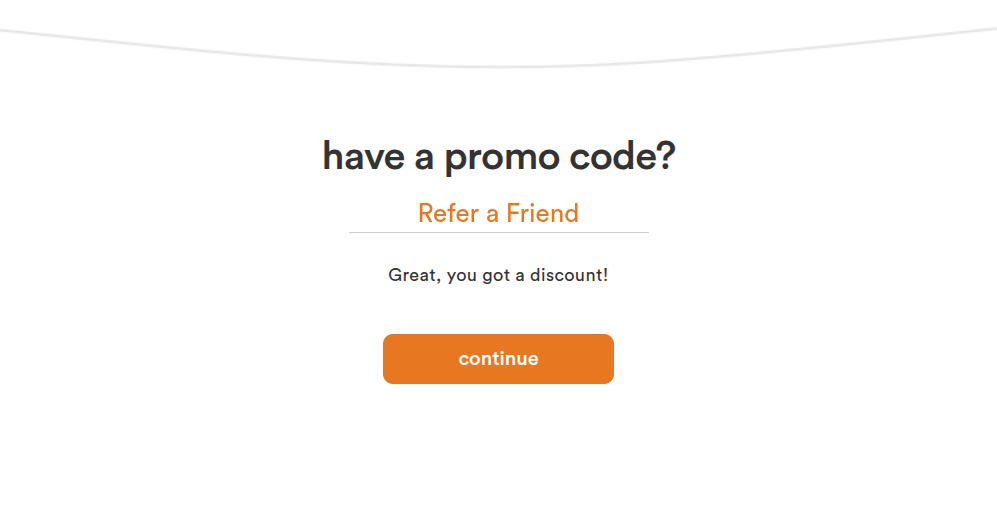
私の紹介リンクからアクセスした場合、プロモーションコードの欄に 「Refer a Friend」 と表示されていると思います。
その下に「Great, you got a discount!」と表示されていれば、紹介割引が適用されています。
追加でコードを入力する必要はありません。
そのまま 「continue」 をクリックして、次に進んでください。
STEP 6:補償内容(Benefits)を選ぶ
次は、どのような医療費を保険でカバーするのかを選択します。
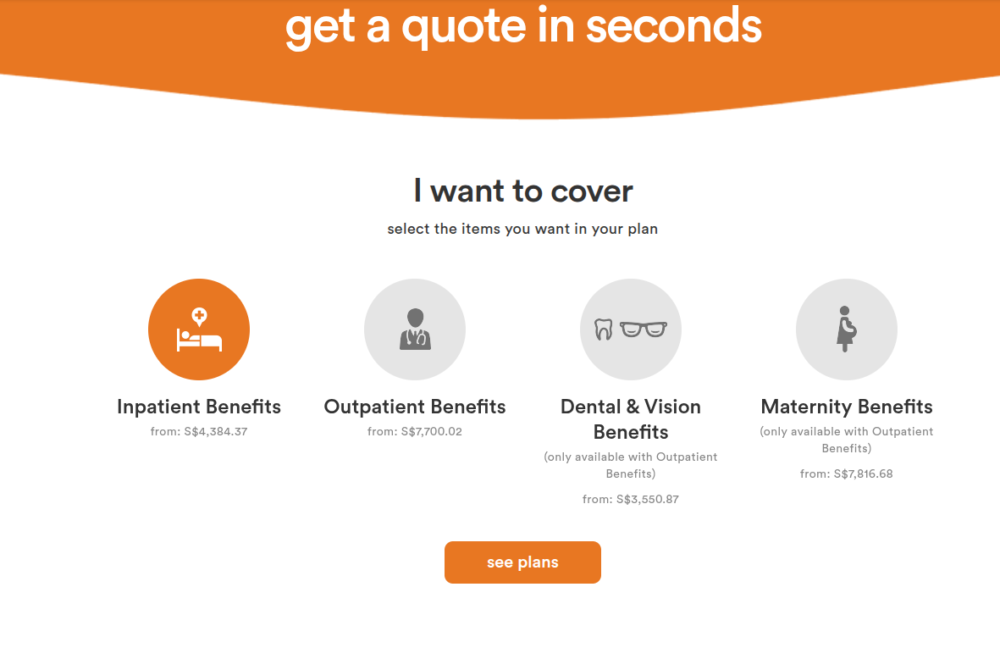
つけたいオプションをクリックして(複数可)see plans を押すと進めます。
以下の4種類から選べます。
| 補償内容 | 何をカバーする? |
|---|---|
| Inpatient Benefits | 入院・手術など |
| Outpatient Benefits | 通院・外来診療など |
| Dental & Vision Benefits | 歯科治療・眼科検査・眼鏡など |
| Maternity Benefits | 妊娠・出産関連 |
私のおすすめは「Inpatient Benefits」のみを選ぶ方法です。
① Inpatient Benefits(入院保障)【おすすめ】
これは今回の医療保険で、私が最も重視している補償です。
大きな病気や事故により、入院や手術が必要になった際の医療費をカバーするものです。シンガポールでは、私立病院で大きな手術を受けると、医療費が非常に高額になる可能性があります。例えば、数百SGDの診察代であれば自己負担できても、数万SGDの手術費用が突然発生すると、家計への影響は大きくなります。
私は、保険とは普段の小さな支出を減らすためではなく、自分では負担しきれない大きなリスクに備えるものだと考えています。
そのため、Inpatient Benefitsを最優先にしています。
② Outpatient Benefits(外来診療)【私は付けていません】
Outpatient Benefitsは、入院を伴わない通常の通院や診察などをカバーするオプションです。
例えば、風邪でクリニックに行った場合の診察代や処方薬、健康診断、予防接種などが対象になる場合があります。
もちろん、頻繁に病院へ通う方にとっては便利な補償です。
しかし、私の場合は以下の理由から付けませんでした。
理由1:比較的少額の医療費は自分で支払える
通常の通院費用であれば、数十〜数百SGD程度の支出で済むことも多く、家計全体への影響は限定的です。
理由2:勤務先の医療保険でもカバーされる
私の場合、会社からも医療保険が提供されているため、個人で重複して加入する必要性は低いと考えています。
理由3:追加の保険料がかかる
Outpatient Benefitsを付けると、その分だけ年間保険料が高くなります。
追加保険料と、実際に利用する可能性のある医療費を比較して判断することが重要です。
③ Dental & Vision Benefits(歯科・視力)【私は付けていません】
これは、歯科治療や眼科検査、眼鏡・コンタクトレンズなどに関するオプションです。私の場合、こうした費用は基本的に自己負担する方針なので、加入していません。
また、Dental & Vision Benefitsを付けるには、Outpatient Benefitsも選ぶ必要があります。
歯科・視力の補償だけを単独で付けられるわけではないので、追加保険料を含めて考える必要があります。
④ Maternity Benefits(妊娠・出産)【私は付けていません】
これは妊娠中の検診や出産費用、出産後のケアなどをカバーするオプションです。
シンガポールの出産費用は高額になる場合もあるため、これから出産を予定している家庭では検討する価値があります。
私の場合、すでに子どもが2人おり、追加の出産を予定していないため、必要ないと判断しました。
また、Maternity Benefitsについても、Outpatient Benefitsとの組み合わせが必要です。
「See Plans」をクリックする
補償内容を選択したら、画面下にある 「see plans」 をクリックします。
STEP 7:年間補償限度額(Annual Limit)を選ぶ
次に、年間の補償限度額(Annual Limit)を選択します。
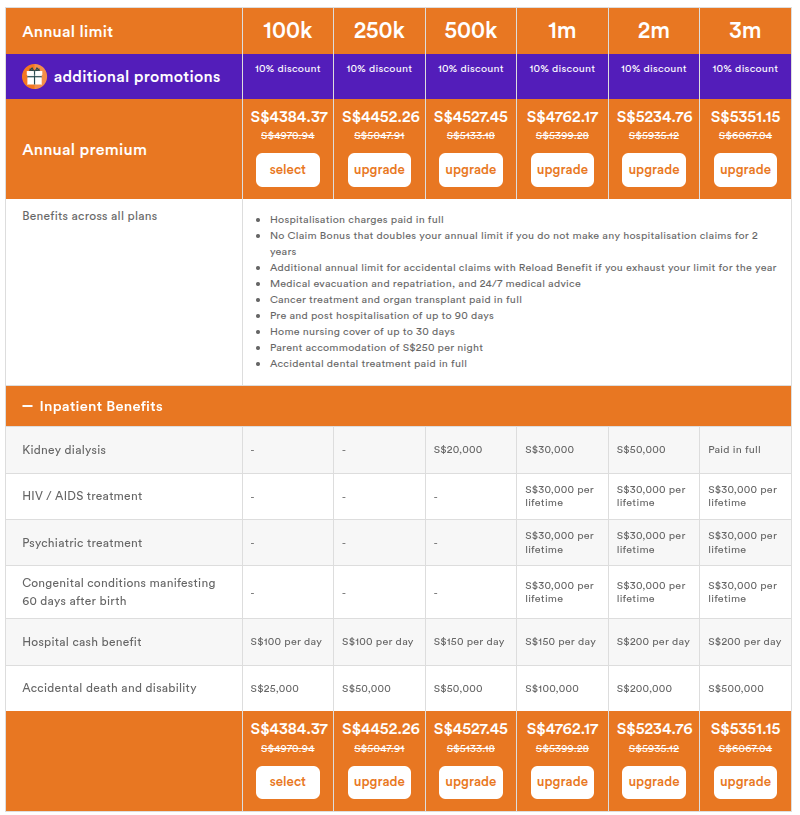
Annual Limitとは、1年間に保険会社が支払う保険金の上限額のことです。
今回はS$100,000からS$3,000,000まで、6つのプランから選べます。
私はS$500,000を選びました
私の場合、Annual LimitはS$500,000(約5,000万円相当)に設定しました。
理由は、保険料と補償額のバランスです。
今回の見積もりでは、S$100,000のプランとS$500,000のプランの保険料差は、年間わずか約S$143でした。それに対して、補償限度額は5倍になります。
また、FWDには No Claim Bonus(無請求ボーナス)という制度があります。
入院保障に関する保険金請求がなければ、翌年の補償限度額が50%増加し、2年連続で請求がなければ最大100%増加します。
つまり、S$500,000のプランなら、条件を満たすことで年間補償限度額が最大S$1,000,000になるわけです。
こうした仕組みも考慮して、私の場合はS$500,000で十分な備えになると判断しました。
なお、上位プランになると人工透析や精神科治療など、補償される治療の種類や限度額にも違いがあります。単純にAnnual Limitだけでなく、必要な治療が補償されるかも確認しましょう。
希望するAnnual Limitの列にある「select」または「upgrade」をクリックして進みます。
STEP 8:申込条件を確認する
プランを選択すると、確認のポップアップが表示されます。
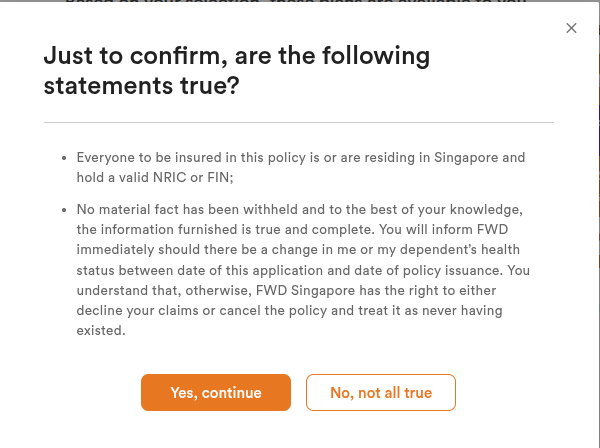
ここでは、主に以下の2点を確認されます。
- 加入者全員がシンガポールに居住し、有効なNRICまたはFINを持っていること
- 申込時に重要な事実を隠しておらず、入力した情報が正確かつ完全であること
また、申込みから保険証券が発行されるまでに本人や家族の健康状態が変わった場合は、FWDに速やかに連絡する必要があります。
すべての内容が正しければ、「Yes, continue」 をクリックしてください。
STEP 9:病室タイプと免責額(Deductible)を選ぶ
次は、入院時に希望する病室タイプと免責額を設定します。
① Hospital Room(病室タイプ)
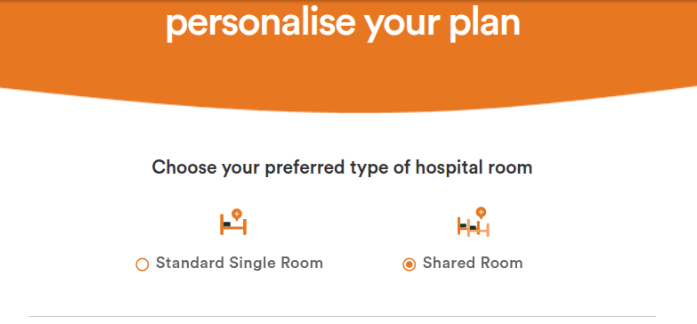
病室タイプは、以下の2つから選べます。
- Standard Single Room:個室
- Shared Room:相部屋
私の場合は、Shared Room(相部屋)を選択しました。
個室に強いこだわりがなければ、相部屋を選ぶことで保険料を抑えられます。
② Deductible(免責額)
次に、Deductible(免責額)を選択します。
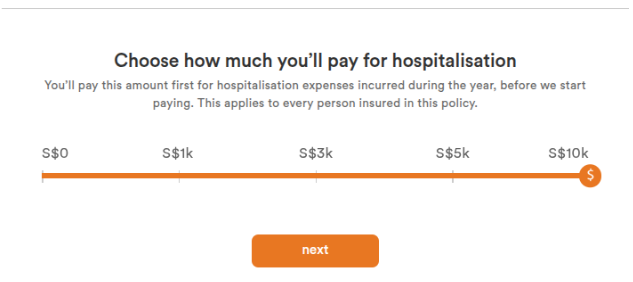
Deductibleとは、保険会社が医療費を支払い始める前に、自分で負担する金額のことです。
今回の画面では、以下の金額から選べます。
- S$0
- S$1,000
- S$3,000
- S$5,000
- S$10,000
私の場合は、最大のS$10,000を選択しました。
例えば、免責額をS$10,000に設定していて、補償対象となる入院費用がS$50,000発生した場合、基本的な考え方は以下のとおりです。
- 自己負担:S$10,000
- 保険会社の支払い:S$40,000
免責額を高くすると、有事の際の自己負担が増えますが、保険料を抑えられます。
私が免責額をS$10,000にした理由:
私の場合、S$10,000程度であれば自己負担できるため、毎年支払う保険料を安くすることを優先しました。
病室タイプや免責額を変更すると、画面下部に表示される見積もり保険料も変わります。
ぜひいろいろな組み合わせを試してみてください。
特にDeductibleをS$0にした場合とS$10,000にした場合で、年間保険料がどれくらい違うのか比較すると、判断しやすくなると思います。
選択が終わったら、「next」 をクリックして進みます。
STEP 10:加入者の個人情報を入力する
次に、加入する本人や家族の情報を入力します。
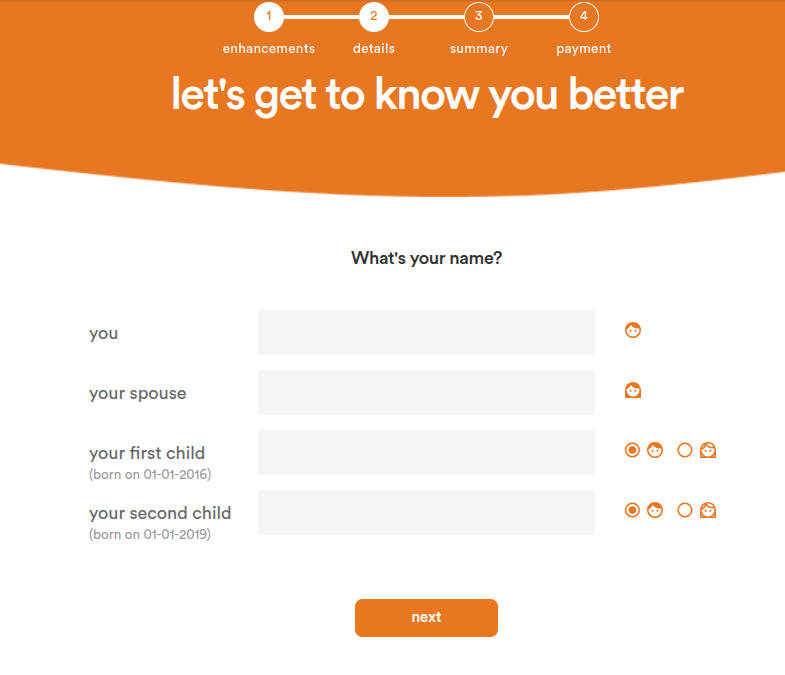
まずは、家族全員の名前を入力します。
今回のように家族4人で申し込む場合は、以下の入力欄が表示されます。
- you:本人
- your spouse:配偶者
- your first child:1人目の子ども
- your second child:2人目の子ども
それぞれの氏名を入力し、子どもの性別なども選択します。
この後も、身長・体重など、加入者に関する情報を順番に入力していきます。
入力した情報は保険の引受判断や保険金の支払いに関係するため、正確に回答するようにしましょう
入力が完了したら、「next」 をクリックして進みます。
途中で疲れたら「Save」で保存できる!
ここまで入力すると、少し疲れてくるかもしれません。
特に家族全員分の情報を入力する場合は、健康状態の確認などにも時間がかかります。
そんなときに便利なのが、申込内容の一時保存機能です。
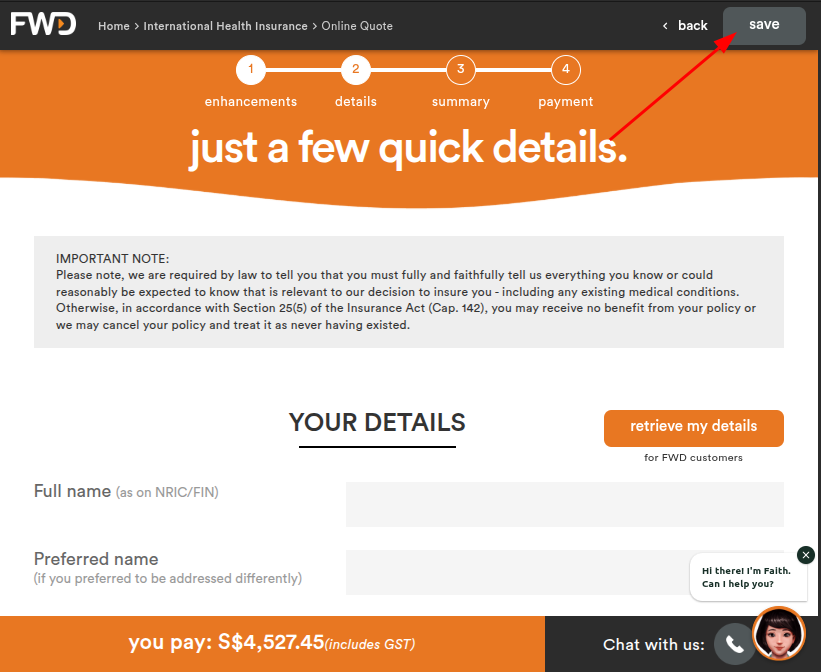
画面右上の「Save」ボタンをクリックし、以下の情報を入力します。
- Name:名前
- Email:メールアドレス
- Mobile:携帯電話番号
- NRIC/FIN:身分証番号
入力後、「save」をクリックすると申込情報を保存できます。
入力したメールアドレスにFWDからメールが届きます。(件名:Your FWD International Health Plan Insurance Application)ここから入力を再開できます。
一度に、すべて入力し終える必要はないので、途中で休憩したり、家族の情報を確認してから再開しましょう!
STEP 11:家族全員の健康状態を入力する
次に、加入する本人や家族の健康状態について入力していきます。
氏名、身長、体重、喫煙状況などの基本情報に加えて、過去の病歴や現在の健康状態についても質問されます。
ここは保険加入にあたって重要な部分なので、正確に回答しましょう。
特に、英語の質問で少し分かりにくいものを日本語に訳しておきます。
① 過去に保険の加入を断られたことがあるか?
Has any insurer rejected any of your life, critical illness or medical insurance applications or renewal or applied special conditions on your policies?
「これまでに生命保険、重大疾病保険、医療保険の申込みや更新を保険会社から断られたり、特別な条件を付けられたりしたことがありますか?」
例えば、持病などを理由に保険加入を断られた場合や、特定の病気を補償対象外とする条件が付けられた場合などが該当します。
② 過去5年間に入院や手術をしたか?
Has any of you been admitted into hospital or used a day care or surgery facility in the last 5 years?
「過去5年間に、加入予定者の誰かが入院したり、日帰り治療施設や手術施設を利用したことがありますか?」
通常の入院だけでなく、日帰り手術なども対象になる点に注意しましょう。
③ 現在、薬の服用や治療を受けているか?
Is any of you currently taking medication or undergoing surgical or medical treatment?
「現在、加入予定者の誰かが薬を服用していたり、手術や医療処置・治療を受けていますか?」
定期的に薬を服用している場合などは、回答に注意が必要です。
④ 妊娠や持病、検査予定などがあるか?
Is any of you currently:
以下のいずれかに該当するかを質問されています。
- Pregnant or had previous pregnancy complications?
「現在妊娠している、または過去の妊娠で合併症がありましたか?」 - Suffering from any congenital, chronic diseases, ongoing medical condition(s) or undiagnosed symptom(s) of any kind?
「先天性疾患、慢性疾患、現在も続いている病気、または原因が診断されていない症状がありますか?」 - Seeking medical advice, undergoing health or medical tests or has your doctor advised any of you to undergo or advised any of you may need to undergo a treatment of any kind in the future?
「現在、医師に相談していたり、検査を受けていたり、今後何らかの治療が必要になる可能性があると医師から指摘されたことがありますか?」 - Having any medical symptoms which has not discussed with your doctor?
「現在、医師に相談していない何らかの症状がありますか?」
特に注意したいのは、まだ病名が分かっていない症状や、検査・治療の予定についても質問されている点です。
診断が確定していないからといって、必ずしも申告が不要になるわけではありません。
⑤ アルコールや薬物への依存歴があるか?
Has any of you ever misused or had dependence on alcohol and/or drugs?
「これまでに、加入予定者の誰かがアルコールや薬物を不適切に使用したり、依存状態になったことがありますか?」
ここでは現在だけでなく、過去の経験についても質問されています。
STEP 12:個人情報を入力する
健康状態に関する質問が終わると、個人情報の入力画面に進みます。
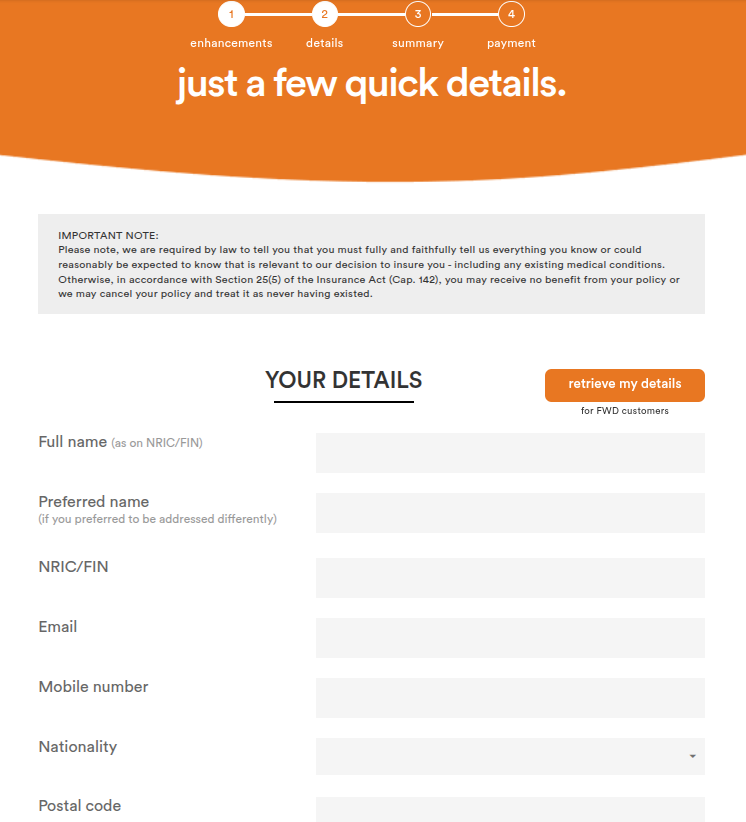
ここでは、主に以下の情報を入力します。
| 英語 | 入力内容 |
|---|---|
| Full name | 氏名(NRIC/FINに記載された名前) |
| Preferred name | 希望する呼び名(任意) |
| NRIC/FIN | シンガポールの身分証番号 |
| メールアドレス | |
| Mobile number | 携帯電話番号 |
| Nationality | 国籍 |
| Postal code | 郵便番号 |
家族で加入する場合は、画面の案内に従って配偶者や子どもの情報も入力していきます。
なお、NRIC/FINはシンガポールの身分証番号です。
日本人のEP(Employment Pass)やDP(Dependant’s Pass)保持者であれば、通常はFIN番号を入力します。
名前は、パスなどの公的書類と一致するように入力しましょう。
また、メールアドレスは保険証券やFWDからの重要な連絡を受け取るために使われるので、普段利用しているものを登録するのがおすすめです。
FWDからのお知らせを受け取るか選ぶ
画面の最後に「Document and Servicing Delivery Preferences」という項目があります。
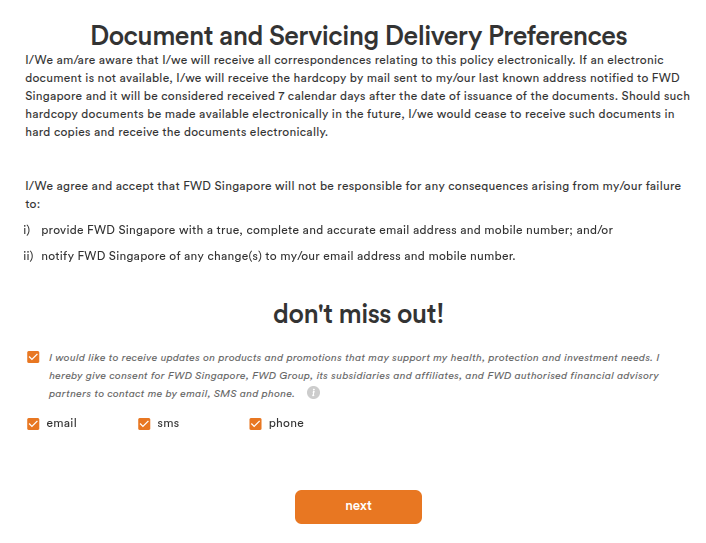
ここでは、保険に関する書類を原則として電子的に受け取ることなどが説明されています。
また、その下の「don’t miss out!」では、FWDからの商品情報やキャンペーン情報などを受け取るかを選択できます。
- Email:メール
- SMS:ショートメッセージ
- Phone:電話
キャンペーンなどの案内が不要であれば、チェックを外しても構いません。
保険契約に関する重要な通知とは別の、マーケティング情報の受信設定です。
必要な項目を入力したら「next」をクリックして進みましょう。
STEP 14:申込内容の最終確認(Summary)
個人情報や健康状態の入力が終わると、**Summary(申込内容の確認画面)**が表示されます。
ここでは、これまでに入力した内容に間違いがないか確認しましょう。
特に、以下の項目をチェックしてください。
- 加入者情報:家族全員の氏名、生年月日など
- Coverage:補償地域(私の場合はASEAN)
- Annual Limit:年間補償限度額(私の場合はS$500,000)
- Benefits:選択した保障内容(私の場合はInpatient Benefitsのみ)
- Hospital Room:病室タイプ(私の場合はShared Room)
- Deductible:免責額(私の場合はS$10,000)
- Annual Premium:年間保険料
特に補償地域や免責額は、実際に保険を使うときの自己負担に影響するため、もう一度確認しておくことをおすすめします。
問題がなければ、画面の案内に従って次に進みましょう。
STEP 15:保険料の支払い方法を選ぶ
次に、保険料の支払い頻度を選択します。
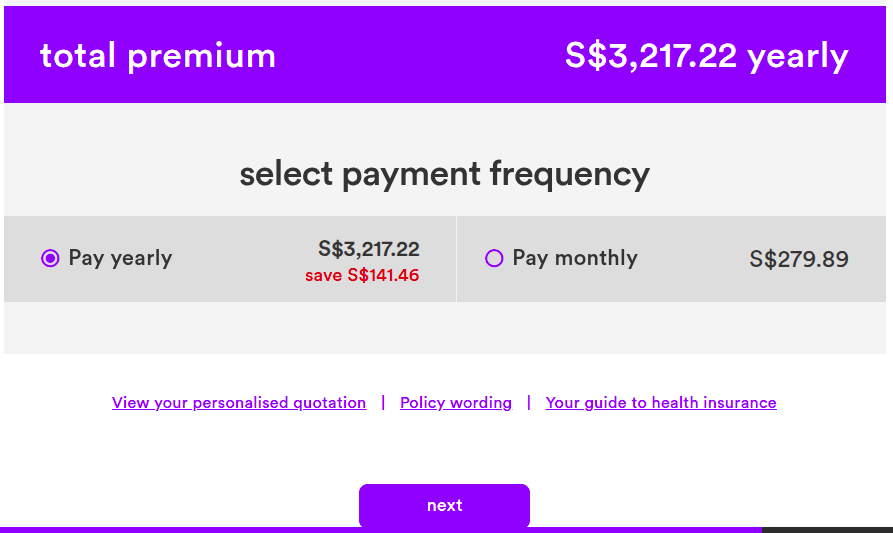
画像の金額は2026年5月頃の私が申し込んだ際の見積もり額です。額は条件や時期によって変わるはずなのでお気になさらず。
支払い方法は、以下の2種類から選べます。
- Pay Yearly:年払い
- Pay Monthly:月払い
年払いの場合は少し割引されます。私の場合は、少しでも保険料を抑えたいので、Pay Yearly(年払い)を選択しました。
支払い頻度を選択したら、「next」 をクリックして進みます。
STEP 16:保険料を支払う
いよいよ最後のステップです!
次の画面では、保険料の支払い手続きに進みます。
画面に表示される支払い方法や案内に従って、必要な情報を入力してください。
支払い前には、最終的な保険料が見積もり金額と一致しているかを確認しておきましょう。
支払いが完了したら、決済完了の表示やFWDから届くメールを確認してください。
保険証券(Policy Document)が発行されたら、加入者情報、保障内容、保障開始日などに間違いがないかチェックしておきましょう。
支払いが完了したことと、すべての保障が無条件で開始されたことは必ずしも同じではありません。 実際の保障開始日や契約条件は、発行された保険証券で確認してください。
これで、FWD International Healthの申込み手続きは完了です!
お疲れさまでした!
まとめ:FWDならオンラインで医療保険に申し込める
今回は、FWD International Healthの申込み方法を、実際の画面を使いながら紹介しました。
最後に、私が実際に選んだプランを紹介します。
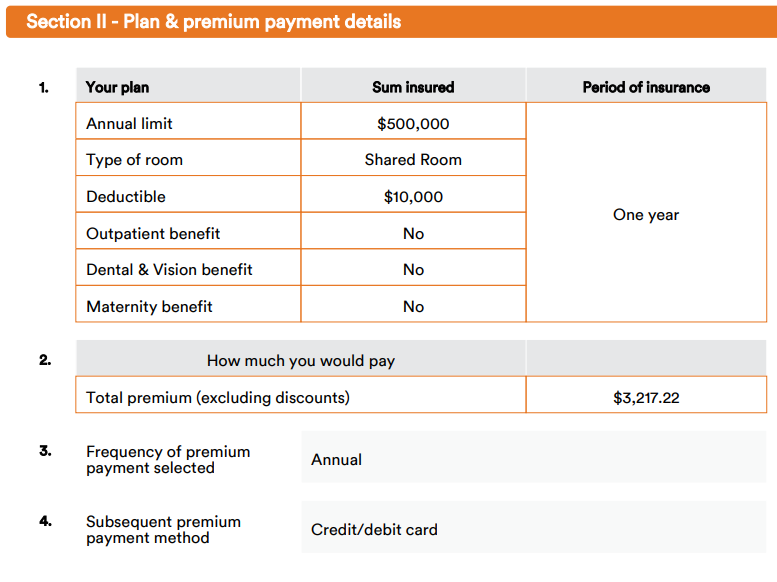
| 項目 | 私が選んだ内容 |
|---|---|
| 加入者 | 家族4人(夫婦+子ども2人) |
| 補償地域 | ASEAN |
| Annual Limit(年間補償限度額) | S$500,000 |
| Type of Room(病室) | Shared Room(相部屋) |
| Deductible(免責額) | S$10,000 |
| Outpatient Benefits(外来診療) | なし |
| Dental & Vision Benefits(歯科・視力) | なし |
| Maternity Benefits(妊娠・出産) | なし |
| 保険期間 | 1年間 |
| 支払い方法 | クレジット/デビットカード(年払い) |
私が意識したのは、「少額の医療費は自己負担し、高額な入院・手術費用に備える」という考え方です。
そのため、日常的な通院や歯科診療などのオプションは付けず、入院保障に絞りました。また、免責額をS$10,000に設定することで、年間保険料を抑えています。
歯科診療などは保険ではなく実費で対応します
ご自身の資産状況や勤務先の医療保険、家族構成などを考慮して、必要な補償内容を選んでみてください。
FWDを選んでよかったこと
私がFWDを選んでよかったと感じているのは、営業担当者との面談なしで、自分のペースで補償内容を選べることです。
プランや免責額を変更しながら保険料を比較できるので、納得したうえで申し込めました。
シンガポールで医療保険を検討している方は、まず一度、見積もりを試してみてはいかがでしょうか。
※上記は紹介リンクです。条件を満たす契約については、紹介者である私にも報酬が支払われる場合があります。